Domain bedrängen.de kaufen?
Wir ziehen mit dem Projekt
bedrängen.de um.
Sind Sie am Kauf der Domain
bedrängen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bedrängen.de kaufen?
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
Ähnliche Suchbegriffe für Beitler-Christian-Grunderwerbsteuer-bei
Top-Angebote
Produkte zum Begriff Beitler-Christian-Grunderwerbsteuer-bei:
-
Elektrolyte zum Kauen - Schnelle Hydration bei Belastung Pfirsich**Effektive Hydration während der Belastung mit Elektrolyten zum Kauen.** Speziell für Ausdauersportler entwickelt, helfen diese praktischen Tabletten, die Hydration auch ohne Getränk aufrechtzuerhalten. **Praktisches Kauen-Format** Einfach zu konsumieren, ohne Wasser oder Vorbereitung. Ideal für Laufen, Trailrunning und Radfahren. **Hydration während der Belastung** Mit wichtigen Elektrolyten zur Unterstützung bei Training und längeren Einheiten. **Ideal für Ausdauersportarten** Perfekt für Laufen, Radfahren oder andere intensive Aktivitäten. **Kompaktes Format** Passt problemlos in jede Tasche und ist überall dabei.19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
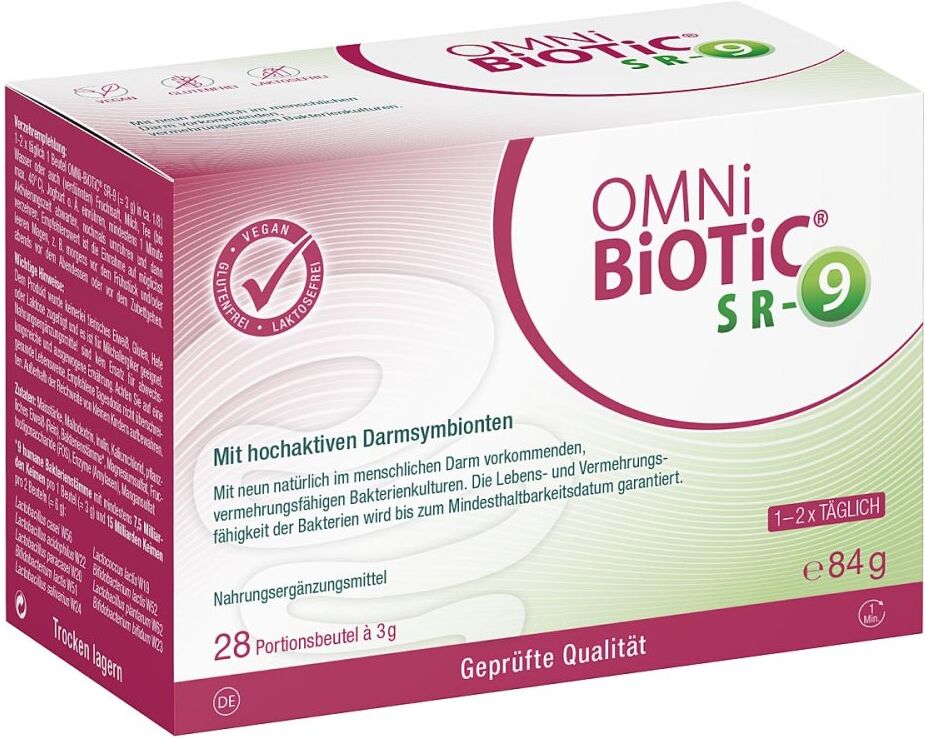
OMNi BiOTiC SR-9 - Sachets bei mentaler BelastungAnwendungsgebiet von OMNi BiOTiC SR-9 - Sachets bei mentaler BelastungOMNi BiOTiC SR-9 - Sachets bei mentaler Belastung ist ein Nahrungsergänzungsmittel.Wirkungsweise von OMNi BiOTiC SR-9 - Sachets bei mentaler BelastungOMNi BiOTiC SR-9 - Sachets bei mentaler Belastung enthält 9 natürlich im menschlichen Darm vorkommende Bakterienstämme. Die Lebens- und Vermehrungsfähigkeit der speziell aufeinander abgestimmten Bakterien wird bis zum Mindesthaltbarkeitsdatum garantiert.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von OMNi BiOTiC SR-9 - Sachets bei mentaler Belastung: Maisstärke, Maltodextrin, Inulin, Kaliumchlorid, Bakterienstämme*, Magnesiumsulfat, Fructooligosaccharide (FOS), Enzyme (Amylasen), Mangansulfat *9 humane Bakterienstämme mit mindestens 7,5 Milliarden Keimen pro 3 g Pulver (= 1 Port.) und 15 Milliarden Keimen pro 6 g Pulver (= 2 Port.): Lactobacillus casei W56 Lactobacillus acidophilus W22 Lactobacillus paracasei W20 Bifidobacterium lactis W51 Lactobacillus salivarius W24 Lactococcus lactis W19 Bifidobacterium lactis W52 Lactobacillus plantarum W62 Bifidobacterium bifidum W23 Frei von tierischem Eiweiß, Gluten, Hefe und Lactose. Geeignet für Diabetiker, Milchallergiker, Kinder, Schwangerschaft / Stillzeit. Nährwertangaben pro 3 g (= 1 Port.) 6 g 100 g Brennwert 39,51 kJ 9,45 kcal 79,02 kJ 18,90 kcal 1.317 kJ 315 kcal Fett < 0,01 g< 0,01 g 0,10 g davon gesättigte Fettsäuren < 0,01 g < 0,01 g 0,01 g Kohlenhydrate 2,10 g 4,21 g 70,10 g davon Zucker 0,09 g 0,19 g 3,09 g Eiweiß 0,07 g 0,14 g 2,34 g Salz 0,082 g 0,03 g 0,51 gGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. DosierungVerzehrsempfehlung von OMNi BiOTiC SR-9 - Sachets bei mentaler Belastung: 1-2 x täglich 1 Beutel OMNi-BiOTiC® SR-9 (= 3 g) in 1/8 l Wasser einrühren, mi32,04 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
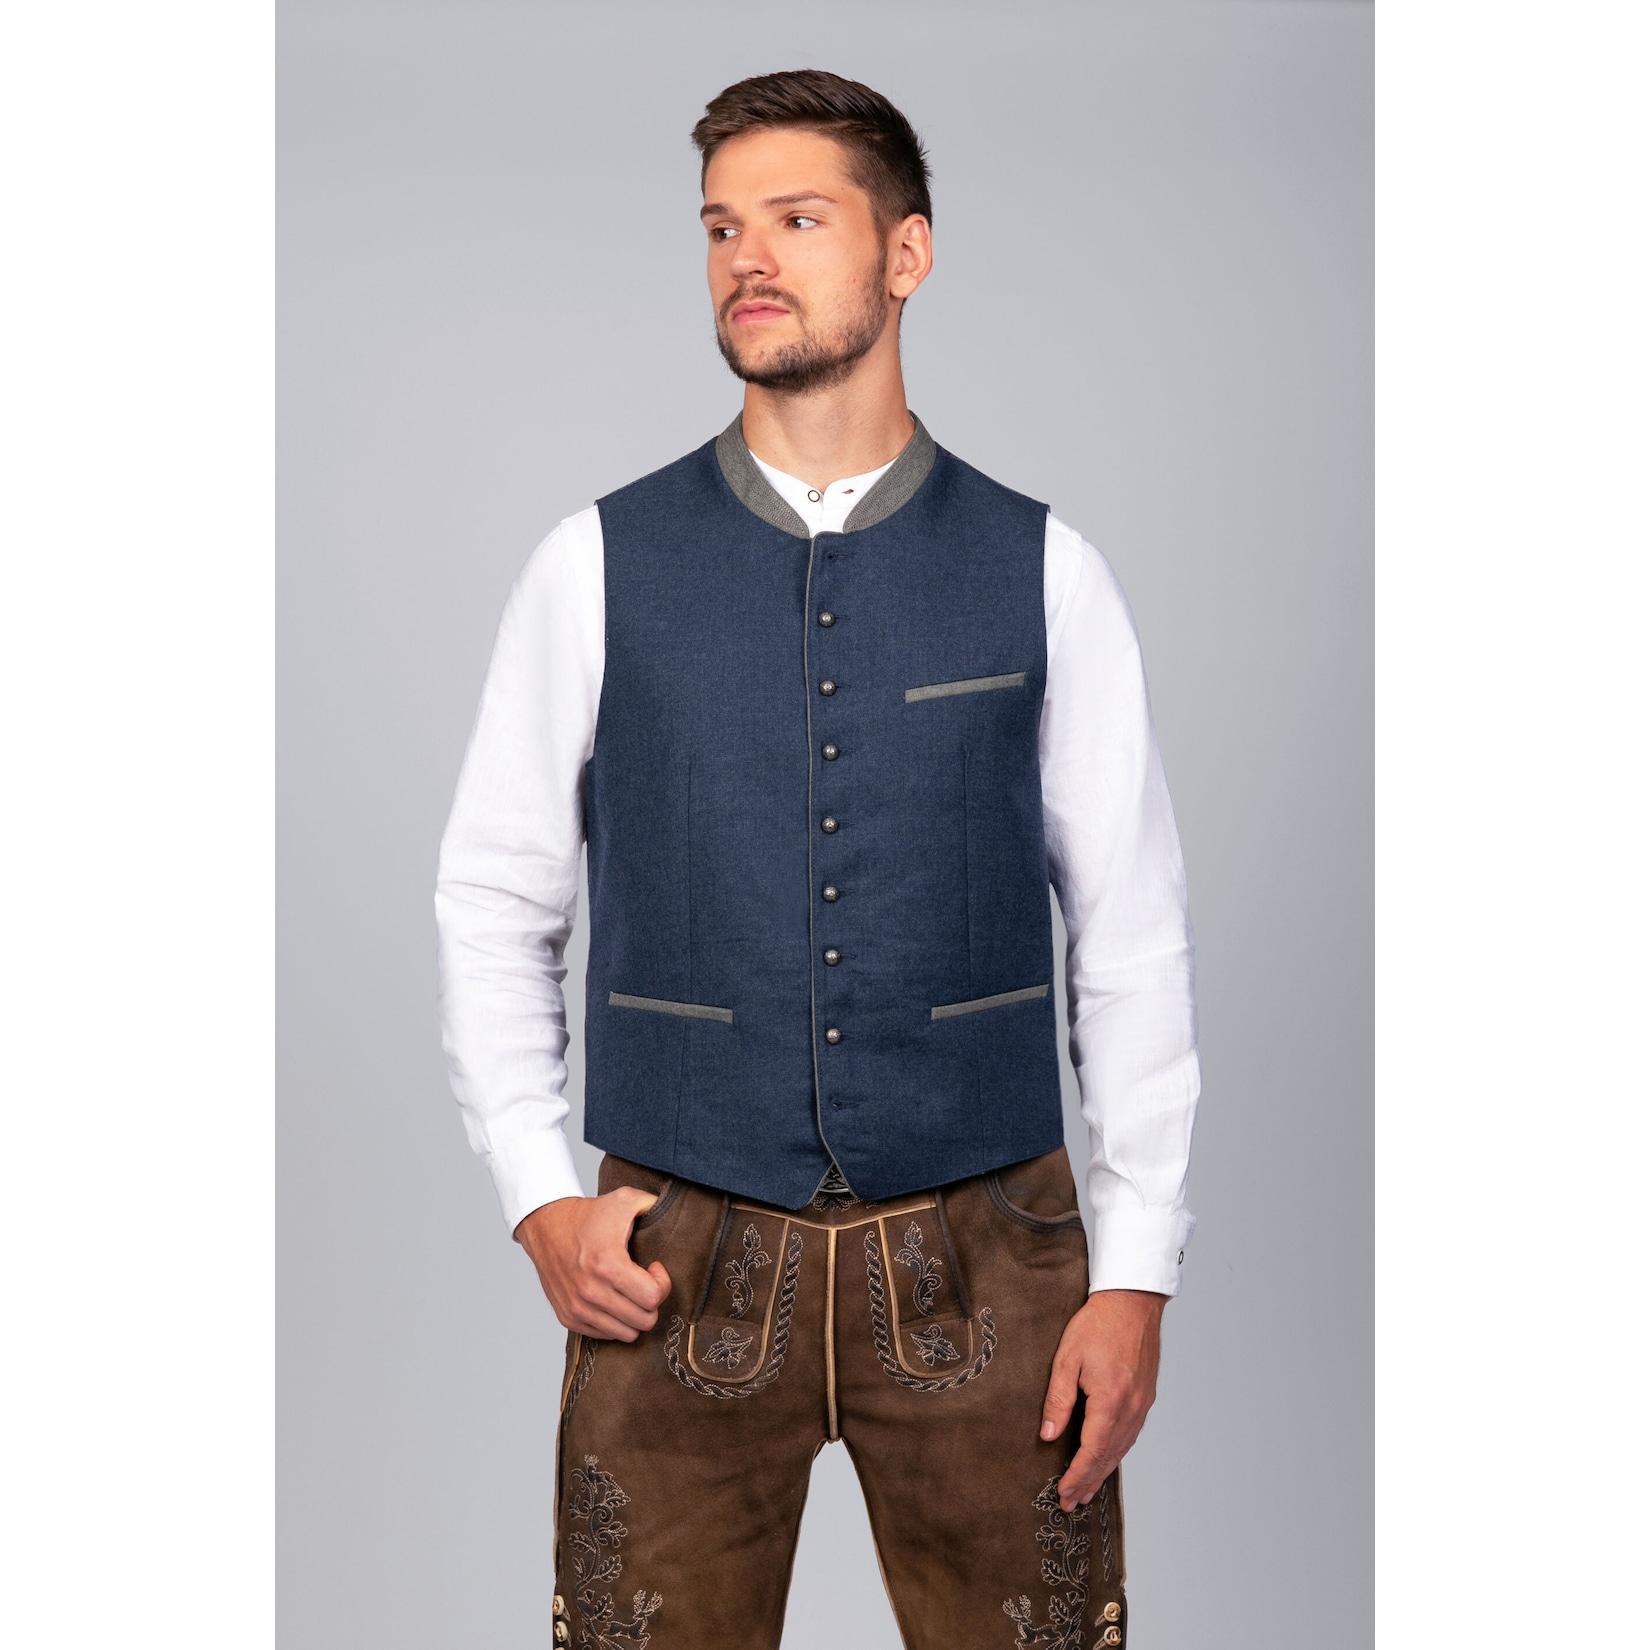
Trachten Weste ChristianDie Trachten Weste Christian kombiniert hochwertige Materialien mit feinen Details. Ein Must-Have für den stilbewussten Herren. Produkt-Highlights: • Oberstoff: Feine blaue Wolle für Komfort und Stil. • Kragen: Kunstvoll bestickt, betont die Eleganz.89,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Beitler, Christian: Grunderwerbsteuer bei Share-Deals und UmstrukturierungenGrunderwerbsteuer bei Share-Deals und Umstrukturierungen , Praxisleitfaden mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250522, Autoren: Beitler, Christian~Bücher, Mario~Nienhaus, Veit~Polte, Gunnar~Drees, Sascha, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 150, Keyword: Anteilsverkauf; Christian Beitler; Gesellschaftsbesteuerung; Grunderwerbsteuer; Gunnar Polte; Mario Bücher; Sascha Drees; Share-Deal; Steuerbefreiung; Steuerschuldnerschaft; Umstrukturierung; Umwandlung; Veit Nienhaus, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: TB/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 378, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird bei Schenkung Grunderwerbsteuer fällig?
Wird bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt in der Regel auch bei Schenkungen von Immobilien an, da Schenkungen steuerlich ähnlich wie Kaufverträge behandelt werden. Allerdings gibt es je nach Bundesland und Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem Freibeträge, bis zu denen keine Grunderwerbsteuer anfällt. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren. In einigen Fällen kann die Schenkung von Immobilien auch steuerlich begünstigt sein, zum Beispiel bei der Übertragung von selbstgenutztem Wohneigentum an nahe Verwandte. **
-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
-
Wer zahlt Grunderwerbsteuer bei Erbpacht?
Die Grunderwerbsteuer bei Erbpacht wird in der Regel vom Erwerber des Erbbaurechts gezahlt. Dies bedeutet, dass die Person, die das Erbbaurecht erwirbt, die Grunderwerbsteuer entrichten muss. Der Erbbaurechtsgeber, also derjenige, der das Grundstück verpachtet, ist in der Regel nicht verpflichtet, die Grunderwerbsteuer zu zahlen. Es ist wichtig zu beachten, dass die genauen Regelungen zur Zahlung der Grunderwerbsteuer je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Erbbaurechtsvertrags über die konkreten steuerlichen Verpflichtungen zu informieren. **
-
Wann zahlt man Grunderwerbsteuer bei Mietkauf?
Wann zahlt man Grunderwerbsteuer bei Mietkauf? Die Grunderwerbsteuer fällt beim Mietkauf in der Regel erst an, wenn der Käufer das Eigentum am Grundstück endgültig erwirbt. Dies geschieht meist nach Ablauf der Mietkauf- oder Optionsphase. Erst zu diesem Zeitpunkt wird der Mietkaufvertrag in einen Kaufvertrag umgewandelt und die Grunderwerbsteuer fällig. Es ist wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Mietkaufvertrags über die steuerlichen Aspekte zu informieren. **


Ist Grunderwerbsteuer bei Erbpacht zu bezahlen?
Ja, auch bei Erbpacht fällt Grunderwerbsteuer an, da es sich um einen Erwerb von Grundstückseigentum handelt. Die Höhe der Grunderwerbsteuer richtet sich nach dem Wert des Grundstücks. In einigen Bundesländern kann die Grunderwerbsteuer ermäßigt sein, wenn es sich um Erbpacht handelt. Es ist ratsam, sich vor Abschluss eines Erbpachtvertrags über die genauen steuerlichen Regelungen zu informieren. **
Wann wird die Grunderwerbsteuer fällig bei Neubau?
Die Grunderwerbsteuer wird fällig, sobald der Kaufvertrag für den Neubau notariell beurkundet wurde. In der Regel muss die Grunderwerbsteuer innerhalb von 2 bis 4 Wochen nach Unterzeichnung des Kaufvertrags gezahlt werden. Die genaue Frist kann je nach Bundesland variieren. Es ist wichtig, die Zahlungsfrist einzuhalten, da bei verspäteter Zahlung Verzugszinsen anfallen können. Es empfiehlt sich daher, frühzeitig mit dem Finanzamt Kontakt aufzunehmen und die Zahlungstermine zu klären. **
Top-Angebote
Produkte zum Begriff Beitler-Christian-Grunderwerbsteuer-bei:
-
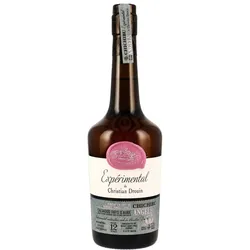
Christian Drouin Expérimental des Christian Drouin - 12 Jahre -...Der Chichibu Angels ist Teil der Experimental-Reihe von Christian Drouin. Er besteht aus Calvados Pays d’Auge, der 12 Jahre reifen durfte und anschließend für 4 bis 10 Monate in insgesamt fünf ausgesuchten Ex-Chichibu-Whiskyfässern lag. Diese exklusive Zusammenarbeit verbindet handwerkliche Perfektion aus der Normandie mit der filigranen Eleganz japanischen Whiskyholzes. Abgefüllt als Small Batch #11, präsentiert sich dieser Calvados bei einem Alkoholgehalt von 45,3% Vol., limitiert auf knapp über 2.000 Flaschen.85,88 €*Versand: 5,88 €Sichere Weiterleitung zum Anbieter
-
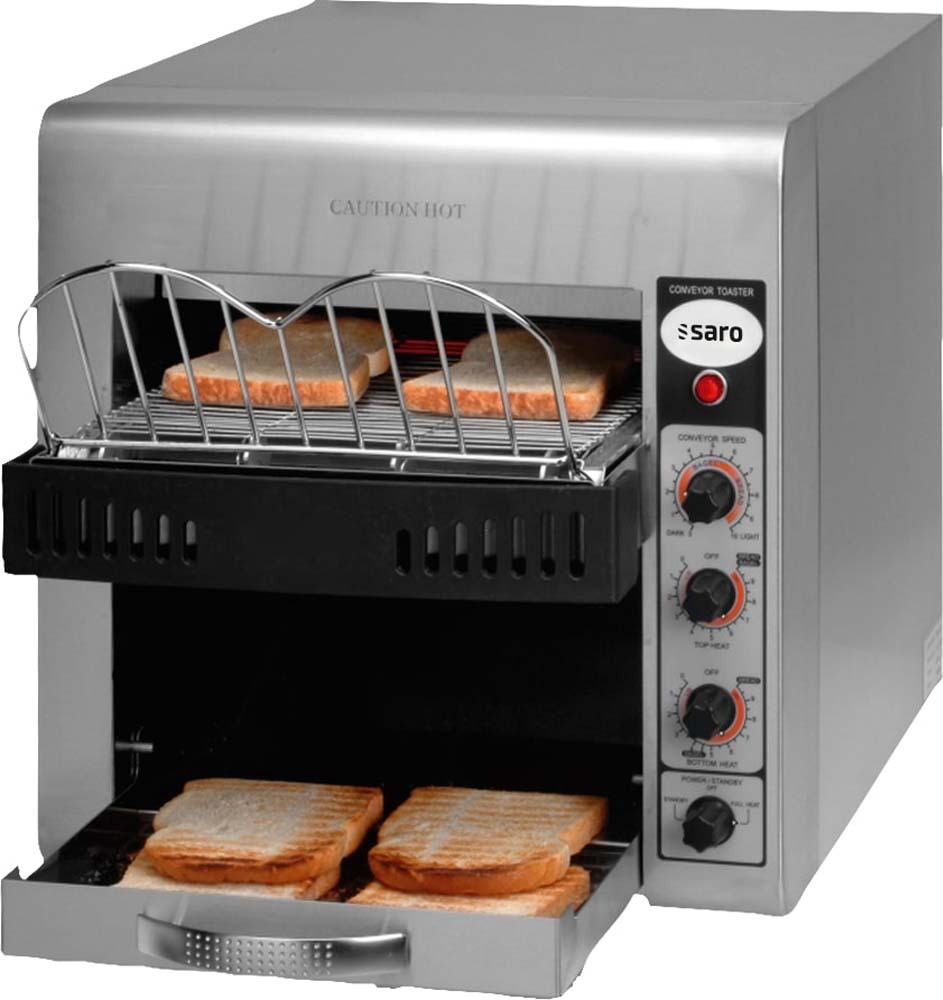
Durchlaufofen CHRISTIANWichtige Produkteigenschaften: Material: (Gehäuse) Edelstahl Variable Geschwindigkeit des Transportbandes Oberund Unterhitze getrennt regelbar Große Auffangschale mit Warmhaltefunktion Krümelblech Überhitzungsschutz Einfaches und sicheres bestücken Höhere Leistung als vergleichbare Geräte Gewicht: 17 kg Maße: B 370 x L 580 x H 400 Temperaturbereich: 0 / +180 °C Anschluss: 230 V/50 Hz/3 kW Ersatzteile langfristig verfügbar Weitere technische Eigenschaften: Temperaturbereich: 0 / +180Artikelgewicht (kg): 15Außenmaße B x T x H (in mm): 370 x 580 x 400Innenmaße B x T x H (in mm): 235 x x 35Energieversorgung: NormalstromAnschluss: 230 V - 50 Hz - 3 kW Richtlinienkonformität: Produktion erfolgt nach Vorgaben der Hygiene- und SicherheitsrichtlinienMaterialien entsprechen den europäischen Nahrungsmittel-Normen Falls die hier dargestellten Funktionalitäten nicht ausreichen oder du noch Fragen hast, dann nimm gerne Kontakt mit uns per Chat, Telefon oder auf. Wir haben viele weitere Gastro-Produk903,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrolyte zum Kauen - Schnelle Hydration bei Belastung Pfirsich**Effektive Hydration während der Belastung mit Elektrolyten zum Kauen.** Speziell für Ausdauersportler entwickelt, helfen diese praktischen Tabletten, die Hydration auch ohne Getränk aufrechtzuerhalten. **Praktisches Kauen-Format** Einfach zu konsumieren, ohne Wasser oder Vorbereitung. Ideal für Laufen, Trailrunning und Radfahren. **Hydration während der Belastung** Mit wichtigen Elektrolyten zur Unterstützung bei Training und längeren Einheiten. **Ideal für Ausdauersportarten** Perfekt für Laufen, Radfahren oder andere intensive Aktivitäten. **Kompaktes Format** Passt problemlos in jede Tasche und ist überall dabei.19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OMNi BiOTiC SR-9 - Sachets bei mentaler BelastungAnwendungsgebiet von OMNi BiOTiC SR-9 - Sachets bei mentaler BelastungOMNi BiOTiC SR-9 - Sachets bei mentaler Belastung ist ein Nahrungsergänzungsmittel.Wirkungsweise von OMNi BiOTiC SR-9 - Sachets bei mentaler BelastungOMNi BiOTiC SR-9 - Sachets bei mentaler Belastung enthält 9 natürlich im menschlichen Darm vorkommende Bakterienstämme. Die Lebens- und Vermehrungsfähigkeit der speziell aufeinander abgestimmten Bakterien wird bis zum Mindesthaltbarkeitsdatum garantiert.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von OMNi BiOTiC SR-9 - Sachets bei mentaler Belastung: Maisstärke, Maltodextrin, Inulin, Kaliumchlorid, Bakterienstämme*, Magnesiumsulfat, Fructooligosaccharide (FOS), Enzyme (Amylasen), Mangansulfat *9 humane Bakterienstämme mit mindestens 7,5 Milliarden Keimen pro 3 g Pulver (= 1 Port.) und 15 Milliarden Keimen pro 6 g Pulver (= 2 Port.): Lactobacillus casei W56 Lactobacillus acidophilus W22 Lactobacillus paracasei W20 Bifidobacterium lactis W51 Lactobacillus salivarius W24 Lactococcus lactis W19 Bifidobacterium lactis W52 Lactobacillus plantarum W62 Bifidobacterium bifidum W23 Frei von tierischem Eiweiß, Gluten, Hefe und Lactose. Geeignet für Diabetiker, Milchallergiker, Kinder, Schwangerschaft / Stillzeit. Nährwertangaben pro 3 g (= 1 Port.) 6 g 100 g Brennwert 39,51 kJ 9,45 kcal 79,02 kJ 18,90 kcal 1.317 kJ 315 kcal Fett < 0,01 g< 0,01 g 0,10 g davon gesättigte Fettsäuren < 0,01 g < 0,01 g 0,01 g Kohlenhydrate 2,10 g 4,21 g 70,10 g davon Zucker 0,09 g 0,19 g 3,09 g Eiweiß 0,07 g 0,14 g 2,34 g Salz 0,082 g 0,03 g 0,51 gGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. DosierungVerzehrsempfehlung von OMNi BiOTiC SR-9 - Sachets bei mentaler Belastung: 1-2 x täglich 1 Beutel OMNi-BiOTiC® SR-9 (= 3 g) in 1/8 l Wasser einrühren, mi32,04 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
-
Wird bei Schenkung Grunderwerbsteuer fällig?
Wird bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt in der Regel auch bei Schenkungen von Immobilien an, da Schenkungen steuerlich ähnlich wie Kaufverträge behandelt werden. Allerdings gibt es je nach Bundesland und Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem Freibeträge, bis zu denen keine Grunderwerbsteuer anfällt. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren. In einigen Fällen kann die Schenkung von Immobilien auch steuerlich begünstigt sein, zum Beispiel bei der Übertragung von selbstgenutztem Wohneigentum an nahe Verwandte. **
-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
Ähnliche Suchbegriffe für Beitler-Christian-Grunderwerbsteuer-bei
-
Trachten Weste ChristianDie Trachten Weste Christian kombiniert hochwertige Materialien mit feinen Details. Ein Must-Have für den stilbewussten Herren. Produkt-Highlights: • Oberstoff: Feine blaue Wolle für Komfort und Stil. • Kragen: Kunstvoll bestickt, betont die Eleganz.89,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Beitler, Christian: Grunderwerbsteuer bei Share-Deals und UmstrukturierungenGrunderwerbsteuer bei Share-Deals und Umstrukturierungen , Praxisleitfaden mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250522, Autoren: Beitler, Christian~Bücher, Mario~Nienhaus, Veit~Polte, Gunnar~Drees, Sascha, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 150, Keyword: Anteilsverkauf; Christian Beitler; Gesellschaftsbesteuerung; Grunderwerbsteuer; Gunnar Polte; Mario Bücher; Sascha Drees; Share-Deal; Steuerbefreiung; Steuerschuldnerschaft; Umstrukturierung; Umwandlung; Veit Nienhaus, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: TB/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 378, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrolyte zum Kauen - Schnelle Hydration bei Belastung Neutral**Effektive Hydration während der Belastung mit Elektrolyten zum Kauen.** Speziell für Ausdauersportler entwickelt, helfen diese praktischen Tabletten, die Hydration auch ohne Getränk aufrechtzuerhalten. **Praktisches Kauen-Format** Einfach zu konsumieren, ohne Wasser oder Vorbereitung. Ideal für Laufen, Trailrunning und Radfahren. **Hydration während der Belastung** Mit wichtigen Elektrolyten zur Unterstützung bei Training und längeren Einheiten. **Ideal für Ausdauersportarten** Perfekt für Laufen, Radfahren oder andere intensive Aktivitäten. **Kompaktes Format** Passt problemlos in jede Tasche und ist überall dabei.19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Grunderwerbsteuer bei Erbpacht?
Die Grunderwerbsteuer bei Erbpacht wird in der Regel vom Erwerber des Erbbaurechts gezahlt. Dies bedeutet, dass die Person, die das Erbbaurecht erwirbt, die Grunderwerbsteuer entrichten muss. Der Erbbaurechtsgeber, also derjenige, der das Grundstück verpachtet, ist in der Regel nicht verpflichtet, die Grunderwerbsteuer zu zahlen. Es ist wichtig zu beachten, dass die genauen Regelungen zur Zahlung der Grunderwerbsteuer je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Erbbaurechtsvertrags über die konkreten steuerlichen Verpflichtungen zu informieren. **
-
Wann zahlt man Grunderwerbsteuer bei Mietkauf?
Wann zahlt man Grunderwerbsteuer bei Mietkauf? Die Grunderwerbsteuer fällt beim Mietkauf in der Regel erst an, wenn der Käufer das Eigentum am Grundstück endgültig erwirbt. Dies geschieht meist nach Ablauf der Mietkauf- oder Optionsphase. Erst zu diesem Zeitpunkt wird der Mietkaufvertrag in einen Kaufvertrag umgewandelt und die Grunderwerbsteuer fällig. Es ist wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Mietkaufvertrags über die steuerlichen Aspekte zu informieren. **
-
Ist Grunderwerbsteuer bei Erbpacht zu bezahlen?
Ja, auch bei Erbpacht fällt Grunderwerbsteuer an, da es sich um einen Erwerb von Grundstückseigentum handelt. Die Höhe der Grunderwerbsteuer richtet sich nach dem Wert des Grundstücks. In einigen Bundesländern kann die Grunderwerbsteuer ermäßigt sein, wenn es sich um Erbpacht handelt. Es ist ratsam, sich vor Abschluss eines Erbpachtvertrags über die genauen steuerlichen Regelungen zu informieren. **
-
Wann wird die Grunderwerbsteuer fällig bei Neubau?
Die Grunderwerbsteuer wird fällig, sobald der Kaufvertrag für den Neubau notariell beurkundet wurde. In der Regel muss die Grunderwerbsteuer innerhalb von 2 bis 4 Wochen nach Unterzeichnung des Kaufvertrags gezahlt werden. Die genaue Frist kann je nach Bundesland variieren. Es ist wichtig, die Zahlungsfrist einzuhalten, da bei verspäteter Zahlung Verzugszinsen anfallen können. Es empfiehlt sich daher, frühzeitig mit dem Finanzamt Kontakt aufzunehmen und die Zahlungstermine zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.